央广网北京4月27日有消息传来, 记者是齐智颖, 还有实习生谢晓萱。步科股份董事长、总经理唐咚, 日前在做客《沪市汇·硬科硬客》第六期节目“工业机器人新演进”时讲道, 未来, 机器人于生产线上会有相当多的应用情形, 特别是在制造业不断发展的中国, 会朝着智能型方向越发多地演进, 智能型这种趋势有可能就是最终的发展目标。他还提到, 各界对人形机器人予以如此高的关注是为何呢, 那是由于机器人唯有具备了人类的结构, 方可将人的所有智慧传递给它。
在当前的工业机器人核心零部件里头, 国产化率相对较高的是伺服系统, 唐咚讲, 当下国内外厂商在技术差距这方面已经渐渐地缩减了, 国产厂商在中低端领域已然完全达成自主可控, 高精度伺服市场也已经达成突破。
自1996年成立之后, 先是从代理经销开始, 接着到开发人机界面, 然后切入移动机器人低压伺服, 随后又推出集成系列, 唐咚总结得出, 就步科股份而言能够持续突破, 最为关键重要的一点是始终不断坚持自主创新。
步科股份董事长、总经理 唐咚
移动和协作机器人核心部件一直国产为主
2024年, 《政府工作报告》再度提出要加快新质生产力的发展, 要充分发挥其创新主导的关键作用, 凭借科技创新促使产业创新得以推进, 加快新型工业化进程, 提升全要素生产率, 持续塑造发展新动能以及新优势, 进而推动社会生产力达成新的跃升。
唐咚觉得, 就工业机器人而言, 新质生产力存在三个方向, 其一为机器人趋势, 其二是国产化, 其三那便是数字化。
国产工业机器人本体配套的核心零部件, 其国产化占比处于稳步提升状态, 高工机器人研究所(GGII)的统计数据表明, 在2023年, 核心零部件全部国产的情况约达到了64%, 核心零部件全部进口的仅占6%, 剩余的30%是部分国产以及部分进口, 而早在2015年, 核心零部件全部国产的仅占5%, 这属于上游零部件环节一个颇为显著的进步。
有人叫唐咚表示, 当前, 在工业机器人核心零部件里, 国产化率比较高的是伺服系统, 目前, 国内国外厂商在技术差距问题方面已经一步步缩减, 国产厂商在中低端领域已经彻底实现自主可控, 高精度伺服市场也已经达成突破。
睿工业所进行的数据统计显示, 在2018年到2023年这个时间段之内, 通用伺服的国产化率由30%上升到了55%。
谈及别的核心零部件方面, 像精密减速器领域, 以及力矩传感器这些领域, 唐咚讲道, 国内主要的制造商已然着手开展国产替代工作, 持续地减小与国际厂商之间的技术差距。
唐咚觉得, 瑞士ABB、德国库卡、日本发那科、日本安川电机, 也就是所谓的工业机器人“四大家族”, 以往向来都是采用进口部件, 然而从去年起始, 步科股份跟它们也着手展开了全面的合作, 往后在“四大家族”的核心部件里, 国产部件会占据颇为可观的比例。并且工业移动机器人以及协作机器人, 其核心部件一直是以国产作为主要部分的。
唐咚觉得, 于跟“四大家族”合作此事里, 最大的“卡点”是快速研发定型的能力, 还有高质量的保障体系。唐咚这般讲: “得构建高质量的产品研发以及生产的标准。”。
据唐咚称, 我们得清楚国际标准为哪般, 依据此标准来展开设计, 再据此进行制造, 如此一来, 实际上国外品牌被替代并非难事, 毕竟我们拥有成本方面的优势。
机器人正在朝智能型迈进
要说及往后机器人于生产线上的运用, 唐咚讲会是相当多, “特别是在制造业不断发展的中国, 会越发朝着智能型的方向发展, 智能型这种趋向只怕就是最终的发展目的。”。
2022年10月, 特斯拉将Optimus机器人工程机进行了展示, 这意味着人形机器人开始步入加速产业化阶段。光大证券研报表明, 近些年来, 伴随人工智能技术加快发展, 人形机器人于“决策能力”方面获取了快速的进步, 人形机器人的智能化发展得以迅速推进。
依据Stratistics MRC给出的数据, 在2021年的时候, 全球人形机器人的市场规模是15亿美元, 接下来预计到2028年, 这个规模将会达到264亿美元, 而在2021年到2028年期间, 其复合年均增长率能够达到50.5%。
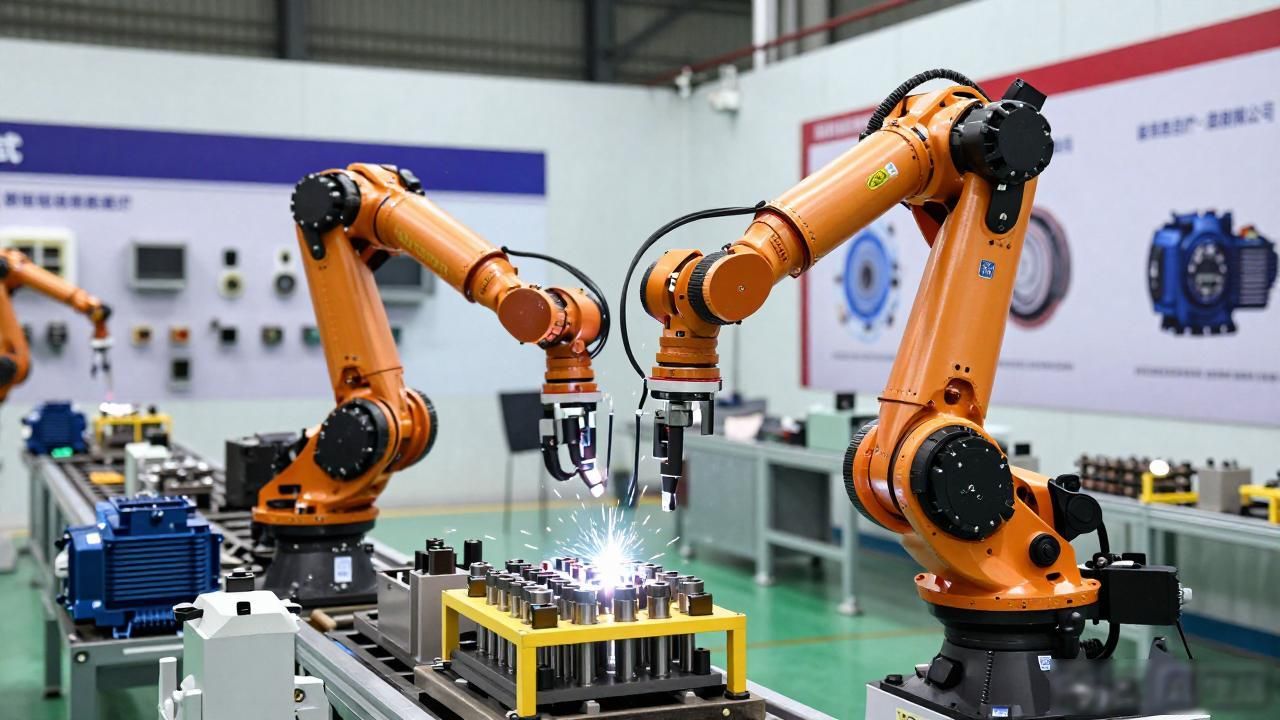
对于当下呈现实实在在爆发以及应用的这般机会, 我并未能够特别充分地察觉到。然而唐咚却声称, 与工业机器人相比较而言, 其中最具实质意义的差别在于, 人形机器人拥有极为显著的高自由度, 而这也就意味着, 人形机器人具备处置更为繁杂且更为灵活多变的任务的相应能力。
唐咚觉得, 往后机器人的发展趋向, 是那种稍微普通智能的机器人, 人形机器人同样是通用智能机器人技术的发展走向, 机器人全都得借助学习去实施部署, 要朝着人类学习, 这必定得拥有人类的身体构造。
当前, 人形机器人行业所面临的核心问题, 乃是怎样实现商业化落到实处, 西南证券研报作出了这样的分析, 提高人形机器人的通用性, 是其商业化能够落地的前提条件, 这是因为非标场景数量远远多于标准场景, 步科股份便是属于非标场景。
要把人的全部智慧传授给机器人, 得具备人类的结构才行, 如此才能实现那种灵活的、自由度很高的、能随机应变的机器人部署方式, 这可是未来的一个方向呢。然而很明显, 现在尚未到达这个阶段, 当前正朝着智能方向一步步迈进。唐咚说道。
唐咚提出这样的建议, 那就是当下我们能够去做的事情是, 紧紧跟随着智能机器人发展的那种脚步。对于我们这些扮演零部件厂商角色的而言, 所要做的便是以客户作为核心要点, 去给出客户所切实需要的那些核心部件。一直到终有一天成功步向走成人形的阶段, 我们所提供的核心部件也都能自然而然地达成理想状况。
至于人形机器人往后的成本会处于怎样的一个价格区域, 唐咚讲道, 由于类似物品当下还未进行大规模生产, 所以不清楚实际上到底能够达到多少, 然而在2万至3万美元这个区间是必定要达成的。
是唐咚补充说的, 这话说从终局的角度来讲, 得有这样的成本,才兴许具备这样的普及可能性, 只要有个目标在那儿, 还有个量在那儿, 那么5年往后, 如今的成本降到一半乃至更多, 是绝对都有可能的。
以机器人为切入点进入N个行业
步科股份在1996年成立, 于2020年在上海证券交易所成功登陆科创板上市, 这家公司如今已构建起完整的产品线, 其范围涵盖从围绕机器物联网展开, 再到人机交互领域, 接着是控制方面, 然后是驱动环节, 最后到执行等涉及一系列产品门类都有, 步科股份广泛涉足于机器人、医疗设备、物流搬运设备等自动化设备类别行业。
据唐咚介绍,步科股份在创业过程中经历了三个突破点。
在开启创业征程的时候, 步科股份从事的事项是代理经销源自国外的工业自动化产品, 踏入2001年, 这家公司着手进行人机界面的开发工作, 此乃首个突破要点。
唐咚称, 那时自动化领域, 中国自主的品牌极为少见, 步科股份使得中国的人机界面品牌变成了主流品牌。
步科股份在国内属于较早开展低压伺服系统开发之事的公司, 于2016年着手做低压伺服, 最初是供医疗方面的客户予以使用。步科股份低压伺服上市以后, 于市场拓展进程当中发觉了工业移动机器人此等新兴市场, 初期的工业移动机器人便是AGV以及AMR。“步科理所当然也就切入到移动机器人的低压伺服领域。”唐咚表明, 这是步科股份的第二个突破之处。
此后, 步科股份针对包括移动机器人等多种机器人展开了, 发展趋势的研究工作, 其判定未来开展集成是必经道路, 如果机器人在未来能够越来越多地融入电机, 驱动器, 减速装置以及刹车装置, 并将这些装置集成在一起, 使其朝着既非常小巧又易于连接的方向发展,那么这就是步科股份所认定的第三个突破要点。
那时, 步科股份首先推出来了I系列, I指的是Integrated集成系列, 这里面涵盖轮子, 涵盖其他些电机, 是一齐把这些都做进了里边成一个系啊。唐咚这样讲着。
以往, 那家公司始终将智能制造当作战略发展的导向;持续地对机器人、工业自动化以及工厂数字化范畴的核心技术予以夯实。唐咚归纳表示, 步科股份能够持续取得突破, 最为关键的要点在于一刻不停地坚持自主创新。
于2023年, 步科股份作了进一步行动, 对战略予以梳理, 还作了升级, 明确了“1+N”这般的发展战略, 将机器人当作切入点, 借此去进入N个别的行业, 是这样的情况。
唐咚做出解释, “1”所代表的, 是我们的机器人行业, 这个“1”, 它一方面是要做第一那种意义上的“1”, 另一方面它还是那个一以贯之的“一”。“N”所指的, 是借助机器人而衍生出来的一些战略行业。
从机器人作为切入点, 进入 N 个其他行业, 让机器人延伸到行业中间, 为工业客户提供智能制造方面低成本、高质量的解决方案, 这是“1+N”, 唐咚称在“1+N”战略牵引下, 步科股份会不断巩固在机器人部件领域竞争优势与市场份额, 聚焦机器人、医疗影像等行业, 向内深入拓展新能源制造、物流、机床附件等行业, 同时紧抓海外市场发展窗口期, 加大海外销售投入等, 助力公司在国内外市场实现有效增长。(央广资本眼)







