国内人工智能行业风向正悄然转变。
在通用大模型参数、算力以及算法持续呈现饱和式竞争的这种背景情形之下, 京东、阿里、华为这三大科技巨头先后依次加速实体产业布局行动, 密集地落地机器人产业园、智能制造平台、具身智能基础设施等一系列重磅项目。
与之前那种将重心放在云端软件模型方面的技术的彼此竞争不一样, 在这一轮里, 企业的布局通通指向的是处于物理世界的机器人硬件研发, 另外还有相关的量产制造, 以及全场景的落地。有业内人士声称, AI产业的竞争正在从虚拟数字的赛道朝着实体硬件的赛道转变, 机器人基建已然成为了头部企业去抢占新质生产力红利, 进而构建长久的产业壁垒所选取的核心赛场。
7月20日, 工业和信息化部发布了相关数据, 这些数据显示, 今年上半年, 我国涌现出一批具备国际竞争优势的产业情形, 它们呈现出加快壮大之势。当中, 在智能机器人领域, 我国所研发的四足机器人, 其占据的全球销量部分所占份额, 已接近70%, 而人形机器人整机产品数量, 已然达到400余款, 且该数量超过全球半数, 是如此一种情况。
今年7月, 机器人产业迎来集中落地潮, 京东全球首个机器人标杆基地RoboBase在广州黄埔正式动工, 阿里落地多场景机器人商业化项目且打通出海渠道, 华为上线全栈具身智能开发平台、落地国家级机器人实训载体。三大巨头同步开展行动, 这标志着国内AI发展正式告别纯软件迭代的单一模式, 进而迈入“模型赋能+硬件落地+基建支撑”的全新阶段。
巨头密集落子机器人赛道,差异化布局实体产业基建
2026年, 国内机器人产业迎来国家级政策集中落地期, 具身智能产业也迎来国家级政策集中落地期。
今年6月,工业和信息化部以及国务院国有资产监督管理委员会, 联合印发了专项通知, 启动了2026年度人形机器人与具身智能实景实训专项行动, 这是在国家层面上首次进行专项推动人形机器人规模化实景落地。
发出的通知明确地提出来了, 在年底的前面推动实施机器人从事物的“演示表演”朝着符合规定持久适用的“作业模式”转变, 让超过一万台的设备落地, 培育出数量达到一百个具有高价值的应用场景, 从而产生万台级别的产业化能够落地的能力。这专而且也具体的项目覆盖了北京、上海、广州、深圳、粤港澳、长三角等十个产业核心的区域, 着重并且很是鼓励企业依靠真实的工业、仓储、民生场景达成产品的更新换代以及量产验证, 给科技巨头去布局相关机器人基建的工作、实景模拟实训的基地、产业发展而成可成规模的园区提供了明确的政策导向。
在这一轮机器人基建热潮进程里, 处于头部位置的企业依据自身具备的资源优势, 走出一条存在差异的路线, 从产业园区这个维度, 从场景应用这个维度, 从底层底座这个维度, 展开全面方向的布局, 补足国内具身智能产业的实体方面存在的短板。
7月12日, 京东产发的RoboBase机器人标杆基地, 在广州黄埔科学城开工, 开始进行建设。依据广州市黄埔区人民政府官网可知, 此项目乃是京东布局全球机器人产业的核心实体, 是其载体。预计在2028年底的时候, 会全面建成。在2029年则会竣工, 然后投产。达产后, 年产值大约是17.5亿元。其总建筑面积大概是19万平方米, 规划去建设研发中心, 还有中试产线、智能制造厂房、测试展厅等全功能配套板块, 能完整覆盖机器人研发、试制、量产、测试、运维全产业链环节。
项目总的建筑面积大概是19万平方米, 其定位是那种“高端制造+科技创新+生态服务”相融合的载体,聚焦于机器人核心零部件、整机本体制造、高端智能装备这三大赛道, 着重导入具身智能、工业机器人、服务机器人以及上下游产业链的企业, 致力于打造大湾区那儿将机器人研发中试、柔性智造、场景示范、产业展销及企业配套融合为一体的创新中心与智能制造示范基地。
几乎是在同一时期, 阿里巴巴凭借大模型技术方面的优势, 去推动并且促进机器人在全场景以及全链路的布局, 从而塑造并形成了这样一种发展模式: 那就是依靠“技术赋能”, 加上“场景落地”, 再加上“全球化出海”。依靠达摩院的千问大模型, 阿里塑造打造了通用具身智能大脑, 达成并且实现了多品类机器人的智能适配, 成功打破了为传统机器人设定的程序化作业的那种局限。
于工业场景之中, 阿里云连同产业伙伴, 使炼化园区智能巡检机器人和工业智能体方案得以落地, 达成高危巡检工序的无人化作业, 相关方案在石化装置已展开稳定试运行 ;针对物流场景, 菜鸟所自主研发的ZeeBot仓储攀爬机器人现已步入规模化灰度测试阶段, 能广泛适配各类智能仓储作业场景 ;处于消费领域之际, 阿里投资生态内的家用服务机器人已完成入户实测, 民用机器人产品的成熟度在持续提高。
与此同时, 阿里借助产业投资弥补硬件不足之处, 进行着装备机器人核心零部件以及整机的研发企业方面的布局, 并且凭借速卖通跨境平台打开消费级机器人通向海外市场的通道, 在最近宣告了与魔法原子达成独家的战略合作关系。
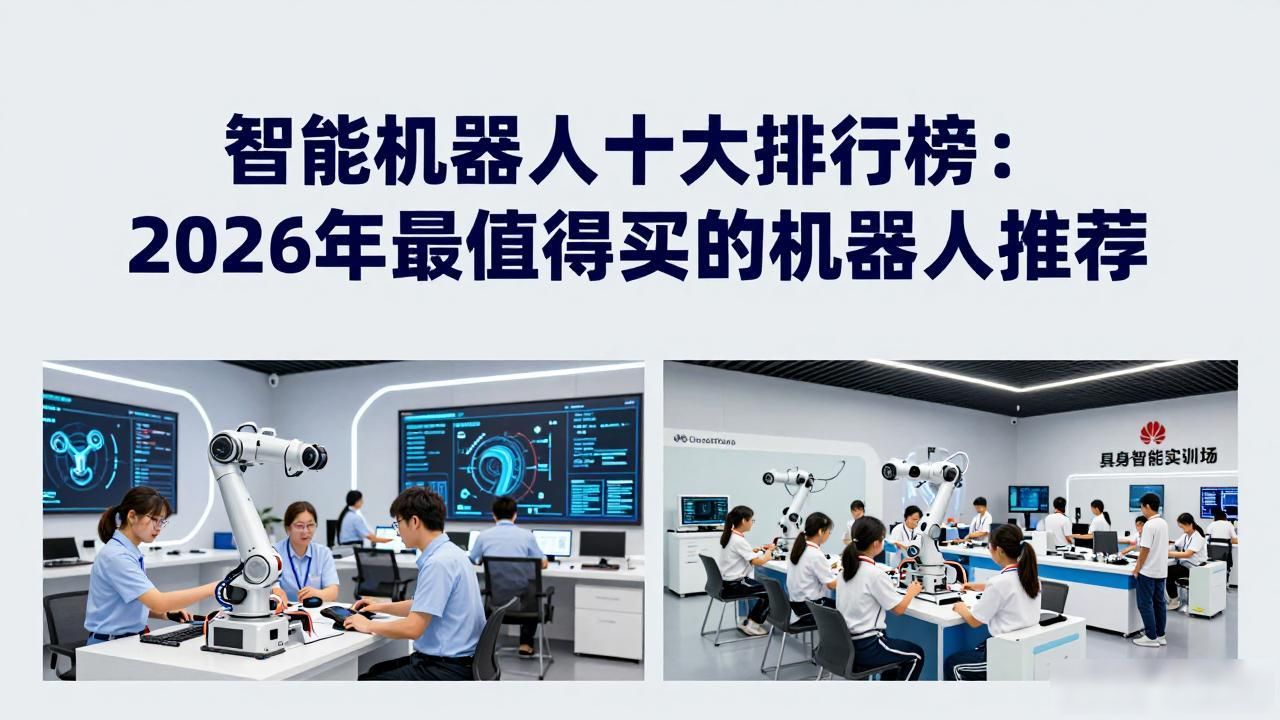
华为延续产业赋能一直以来的思路, 不踏入机器人整机制造领域, 而是构建全行业通用的底层技术基建。6月30日, 华为正式展开CloudRobo一站式具身智能开发平台的公测。7月, 华为联合国家地方共同建设的人形机器人创新中心, 在全国首个具身智能实训场建成样板点, 补足机器人在研发、训练、量产环节的底层配套缺失处。
AI产业切换赛道,实体基建成行业新竞争核心
三大巨头都在集中加投向机器人实体上面了用于基建, 这并非属于短期那样的市场跟风行为, 而是实实在在AI产业发展到现在新这一阶段的必然既定那种趋势, 此也是在行业“反内卷”的方面上去挖掘新增量的关键突破点所在了。
过往两年间, 国内AI行业深深陷入大模型参数、算力领域以及推理速度方面的同质化竞争之中。各种各样的通用大模型密集地上线了, 然而大多数产品都集中于文本、图像等虚拟服务范畴, 商业模式呈现出单一化的特点, 盈利面临着较大的难度, 行业广泛存在着高投入、低回报这样的发展困境。随着虚拟赛道增长空间渐渐地到顶, 市场迫切需要崭新的落地场景以及增量市场。有一位硬科技行业投资人宣称, 机器人作为AI技术落地到物理世界的核心载体, 成为了产业实现突围的最优解当中的-个。
对于新京报贝壳财经该记者, 智平方合伙人张鹏也表达了这样的意思, 具身智能也就是机器人, 它像像是电脑那样, 又像像手机那样, 在将来一定会成为一台设备被每一个人所拥有, 其市场前景宽广辽阔。
观察市场数据可知, 国内的机器人以及具身智能产业, 正处于高速增长的时期。依据IT桔子的统计表明, 在2026年上半年的时候, 国内具身智能以及机器人赛道所披露的融资规模, 达到了460亿元, 并且一级市场的投资热度, 还在持续不断地攀升。
好多家机构对行业景气度预测为会继续不断地往上升: GGII(也就是高工机器人产业研究所)给出预计, 在二零二六年的时候, 国内人形机器人出货的数量将会达成大幅度的增长;根据赛迪顾问的数据来显示, 国内工业、物流机器人市场增速会维持在百分之三十以上。
技术成熟度得到了一定幅度和层面的提升, 这就为机器人规模化投入实际应用的过程清扫掉了最为关键、核心的阻碍。在当下这个阶段, 国产通用多模态大模型已然拥有了环境感知方面的能力, 以及智能决策工作的能力, 同时还具备任务规划领域的系列能力, 在这样的情况下把传统机器人智能化程度偏低、只能够进行固定作业的痛点给解决掉了, 如此一来就令机器人去适应复杂工业场景、仓储场景、家庭场景变成了有实现的可能性。在这样一种背景状况之下, 行业竞争已经不再仅仅局限于软件算法方面, 能不能够达成实体落地的目标, 能不能够实现量产迭代的进程, 能不能够完成场景验证的工作, 这几个方面成为了企业所拥有的核心竞争力。
对新京报贝壳财经记者表明看法的具身智能研究员是李一航, 在物流这类对效率以及时效有着极高要求的场景之中, 具身智能要是想切实得以落地。任务成功率起码得达到99%。甚至是99.9%。而在家庭、导购、接待等泛家庭场景里, 只要能够解决90%的问题。就算达不到极高的成功率。也已然具备落地应用的价值。
政策方面不断地持续给予加持后, 进一步促使机器人基建得以落地。人形机器人以及智能装备制造, 作为新质生产力的其中一个核心产业, 被纳入国家重点去发展的领域。各地当地政府针对着机器人产业园、技术创新中心和产业配套项目, 推出了土地、税收、补贴等多种众多利好政策。大湾区还有长三角等属于制造业颇为核心的区域范围当中, 更是竭尽全力去打造机器人产业集群, 为头部企业重资产布局给予了良好的产业环境与政策支撑。
杨怀玉, 这位资深互联网分析师觉得, 往后AI行业竞争门槛持续升高, 仅靠软件模型的企业会渐渐丧失竞争优势, 拥有实体基建、场景资源以及量产能力的企业将引领行业发展。随着巨头基建项目不断落地, 国内机器人产业链里的核心零部件、智能算法、量产工艺、应用标准会不断完善, 促使AI技术全面从虚拟数字场景迈向实体经济, 变成制造业转型升级、新质生产力落地的核心力量。国内AI产业, 从大模型的“内卷”情况, 到机器人基建层面的竞赛情形,正处完成一次关键价值跃迁的进程之中。
新京报贝壳财经记者 程子姣
编辑 杨娟娟
校对 穆祥桐







