二零二六年上半年, 国内人形机器人出货量超四万台, 全球占比到达百分之九十七。这数字把行业推到了拐点上一一过去两年就还在比谁跑得快、跳得高, 现在比的已经是另一件事: 谁能在工厂里拧螺丝、在仓库里搬货、在超市里上架, 而且也让客户觉得划算。
世界机器人大会现场展出多款人形机器人产品
这条赛道上的玩家, 正在分化为两条截然不同的路径: 硬件派死磕本体与量产, 智能派押注大模型、与通用能力, 上半场是硬件内卷, 下半场是大脑决胜负。
上半场的赢家,标签已经贴好了
国内具身智能第一梯队已基本固化,三家企业的标签非常清晰。
具有“硬件之王”标签属性的宇树科技, 是2025年拿下全球人形机器人出货量冠军的市场参与者, 并依托超出60%的出色综合毛利率成绩, 在2026年8月顺利完成了A股市场的申购。
本就属于这个它的核心壁垒啊应当乃是从四足机器人所已积累到的关节结构相关经验对人形来完成迁转进而使得整机的价格在从2023年所趋近的60万元一路降低到2025年实得的16.64万元的情况下至于其轻量化的特殊机型, 甚至还降至不足10万元的水平。就特种巡检、户外的那种作业、科研还有教学此类场景板块里, 是处于整个该领域当中的市占占据着领先的位置的。
人形机器人演示抓取搬运工件操作
短板特别明显: 出货的结构里超过七成去向了科研教育领域, 真正进入车间干活的不满百分之二十。
智元机器人的标签是“量产王”。二零二六年度人形机器人下线量率先突破万台, 上半年出货九千七百台上下, 全球占比超四十三个百分比, 稳居头名。它搭建了活跃度相对奇高的开源开发者生态社区, 持续迭代优化基础感知与交互算法。
但智元的问题在于「单一体态桎梏」——算法与人形硬件深度绑定, 落地场景集中在展厅交互的、还有试点示范这些领域, 高价值的那些工业场景相关的渗透率很低。
越疆科技的标签是“大模型派”, 它不走拼硬件参数的路线, 走的是“软件定义硬件”路线, 其具身AI大模型深耕海量工业实景交互数据, 在复杂工况任务拆解、动态轨迹纠偏、非标准场景自适应、乃至更多核心维度, 任务成功率竟大幅领先行业均值。
这套模型能跨形态复用同一套智能系统支撑不同形态的机器人完成各类任务, 梅卡曼德也走了类似路线, 已服务客户超过500家。
市场格局的数字也印证了这种集中度, 2026年上半年全球人形机器人出货量CR5达86%, 宇树占31%, 智元占比超43%, 优必选、银河通用及乐聚分列第五至第三位。
第二梯队的追逐者,各有各的路线
银河通用其估值超越两百亿远超宇树智元在同期市场估值, 为估值最高之新玩家, 自2025年10月以迄其于上海重庆北京连续成立三家全资子公司, 目标于工业制造商业服务医疗康养职业教育达致千台及规模落地之态, 上半年累计出货逾1100台之数也。
追觅科技则选择了一条全然迥异的道路——从家庭场景着手切入, 2026年8月, 追觅正式核对确认把各类资源尽数收束到智能家庭、户外庭院、智能出行、具身智能这四大方向, 此前普遍铺开的造车板块、手机相关业务已经全数大规模收缩裁撤完成。
追觅科技发布官方业务调整说明声明
创始人俞浩再三强调“家才是那个机器人”, 妄图把具身智能的定义从人形机器人拽回家庭服务场景。
优必选用惯了的方法是大单模式。6月时发布宣告全尺寸超仿生人形机器人U1系列达到全渠道订单破13361台, 但其创建者老总周剑也坦言道这种量产环节当中难度状况, 在人类生产加工的创造人类生产制造史中亦是少见稀罕的情况。U1只头部所带有的各种零配件配件总数就达2000到3000个零部件, 生产产能爬坡任务推进优化提升环节、良率控制把控操作流程、交付物品一致保证性这些都是必须要仔细考量考量项目标考验。
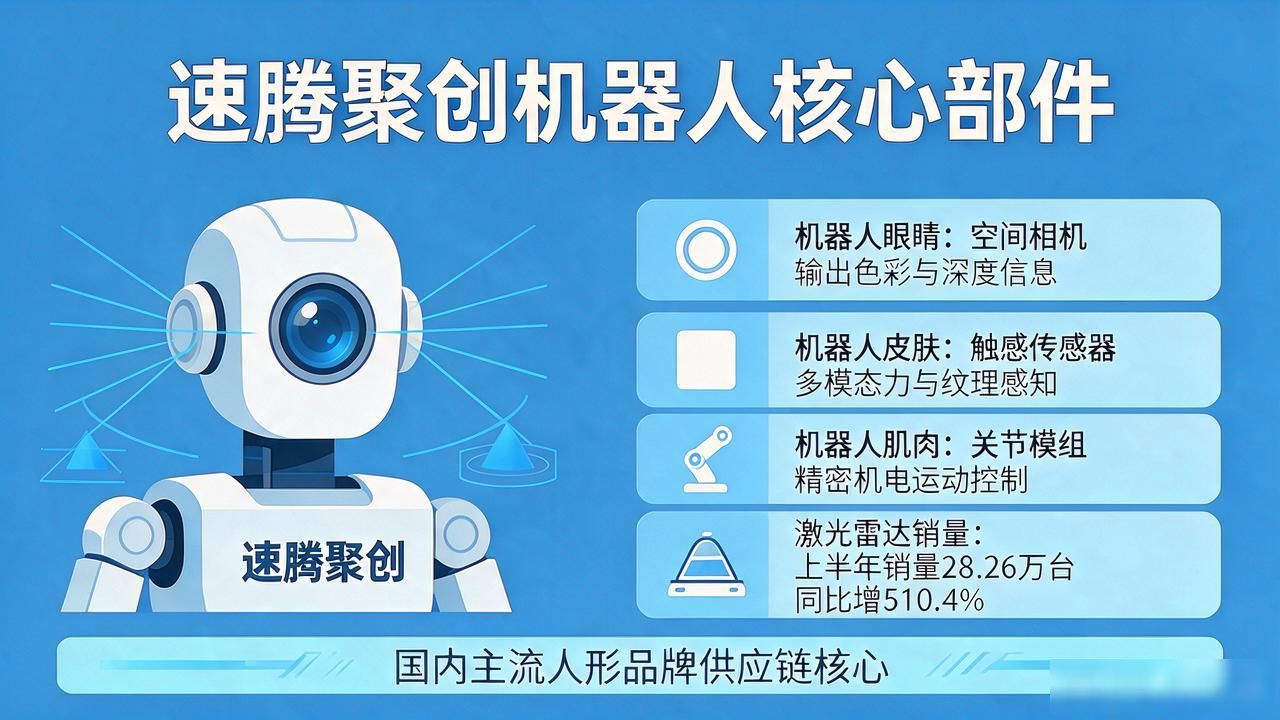
供应链企业也在重新定位自己。速腾聚创从激光雷达扩容添展到具身机器人的“眼睛”(空间相机)、“皮肤”(触感传感器)、“肌肉”(关节模组)这三大核心部件, 今年上半年上半年机器人激光雷达销量达二十八点二六万台, 较之于上年同比增长五百一十个百分比。
CEO邱纯鑫的野心是很明确的: “希望品类布局可占据机器人更多的成本比例, 要像在一台车里的宁德时代所处的位置那样才行。”。
这场竞争的真正胜负手,不在硬件
下半场的竞争逻辑正发生根本性转变——硬件参数趋同的速度比预想的要快得多, 六维力传感器进口的每一只单价已从10万元被打到国产仅五千元以内, 其降幅已经超过了百分之九十, 同时国产灵巧手也已经实现了零点一毫米级别的精准度, 且单只的使用寿命突破了一百万次。
但高端行星滚柱丝杠的国际化产率仅15%, 外资市占率仍高新达85%, 国际主流品牌单价维持在1到2万元/根行业在核心零部件上的攻坚仍未完成。
真正的瓶颈是在大脑。目前人类真机采集到的数据, 有可能还达不到五十万小时, 而行业一致认同与笃定的, 就是不管咋样都是, 要完成通用化泛化的应有能力, 总归是至少需要千万小时级别的真机物理交互数据。
智在无界合伙人郑思鹏算过这笔账: 30秒真机采数成本10至15元, 累计1钟成本约1000元, 要完成百万时钟预训练数储需要10亿元量级投入。
宇树科技创始人王兴兴给出对“GPT时刻”他定义: 快时话两至三年, 慢时话五或十年, 这这样一来当一台机器人能被携带去任意陌生环境、完成近八成上下左右左右任务时, 才能算是真正算跨越到临界点才算真正越过坎点。
在那之前, 展台的灯光很亮, 但真正的考验不在聚光灯闪到晃眼的地方上, 而在工厂绵延几公里的流水线尽头、在充满油烟味的家庭厨房深处, 在那些聚光灯照不到却得日复一日稳定运转的角落。
有人已经退场了,有人在门槛上
来以年6602, 道赛现出已件事整调起多有。队团车造技科觅追至减缩人几十至近从队团, 队团术研务业机手撤裁部全, 业企智能身具部头某, 出亿元1于用会晚会光曝金支规违, 低拉接直, 度强发研市上交所港线红, 队进IPO排重新需要。
海外具身手术机器人企业Vicarious Surgical两年亏损超1亿美金后完成破产性清算, 国内某创业公司主体估值半年内从10.6亿元断崖式缩水至恰好7.2亿元后被完成低价接手卖身。
越来越多的质疑声陆续出现, 国际清算银行在2026年6月份所发布的年度经济报告里, 还把目前眼下正处于的AI投资狂热热潮跟十九世纪的运河热、英国历史上的铁路泡沫、二千零年的互联网泡沫这些情况被并列到了一起。
智源研究院院长王仲远于2025年11月就公开表示, 该被采购的10台某品牌人形机器人一两个月内就坏了5台, 当前这批产品整体仍然处于科研试用状态, 完全不具备工业、家庭场景完成落地的基础条件。
致同咨询合伙人冯维祺则直戳戳行业核心死穴: B端客户对投资回收期的接受临界点是整整18个月 超过满3年基本不会掏钱买单 而当前市面上绝大多数人形机器人的实在实际投出产出用度比却远达不到这个苛刻要求。
不过对应的赛道并没有所以冷下来, 2026年上半年当中, 人形机器人范畴新设企业共11.6万户, 同比涨长百份之9.5, 整体赛道融资总额为935亿元, 同比涨长百份之一百三十七。2025年全属智能垂直层面相关赛道新注册的企业共483家, 同比涨长百份之百十六点五九, 为近十年期间的峰值。
扩张与淘汰在同期并行发生, 行业的标准也在加快加速建立——2026世界机器人大会集中发布了具身世界模型、绳驱灵巧手、柔性触觉数采设备、大小脑融合芯片等四十四项共性新技术, 正式立项了具身智能触觉数据采集国家标准。
2026世界机器人大会主题活动现场从业者参会
“十五五”规划纲要不仅已将具身智能列为了需前瞻布局的此六大未来产业里的其中一项, 还特意明确提了未来五年要为此方面出一份力去培育近500家专精特新企业, 2030当年便将要再更进一步, 精准有力地, 让对应产业规模朝着万亿元的量级迈出坚实坚实之步伐。
此一刻的具身智能赛道, 仿若一场马拉松赛事的前五公里: 有人飞驰冲顶最前列, 有人慢慢调整着自身的呼吸节奏, 有人已然转身选择退离赛场。不过每名参赛之人都清晰知晓, 真正关乎胜负成败的并非前半段赛程的初始冲刺速度, 而是后半段全程中能不能始终坚持奔跑下去的恒心耐力。
业内公认的五项先行标能帮咱们辨明拐点终究何时真的到临: 总体售价降至十万以内、单季度出货量打破五万台且刚性产业需求占比六成之上、B端回收期收缩降至一年半以内、业内累计真机数据打破千万小时、头部公司完成接连季度经营性现金流转正且下流客户复购率超三成多。
当这些在瞬息间亮起的各类信号亮起时, 具身智能才能够切实从“热赛道”稳稳变为“真赛道”。







