蓝思科技此刻正处在这么一个重要阶段, 即从传统消费电子朝着AI硬件全栈平台进行转型的关键时刻, 其业务出现爆发的点, 主要是集中在这四个新兴的战略方向上面, 以及传统业务的创新升级方面。
蓝思科技的四大核心业务爆发点具身智能(人形机器人)
具备全链条能力, 从核心部件到功能模组再到整机组装, 是公司自2016年布局后所构建起来的。这是当前极为亮眼的增长引擎, 2025年机器人业务营收已然突破了10亿元。人形以及四足机器人交付量超过了万台之数, 客户包含智元、越疆等头部企业。随着2025年底投产的永安园区产能放出(达产后年产50万台具身智能机器人), 该业务于2026年有希望达成倍增。AI服务器与算力硬件, 这一句不知道要置于何处, 先这样放着吧。
蓝思科技借由“并购 + 自研”双轮驱动的方式, 正迅速切入全球顶级的 AI 算力供应链, 在 2025 年底收购了英伟达的供应商元拾科技, 补齐了液冷机箱、机柜滑轨等高门槛结构件的能力, 与此同时, 企业级 SSD 固态硬盘已经实现批量出货, HDD 玻璃基板也在加速客户验证, AI 智能终端(智能穿戴与折叠屏)、商业航天与车载智能, 这三者能否支撑 3000 亿市值?
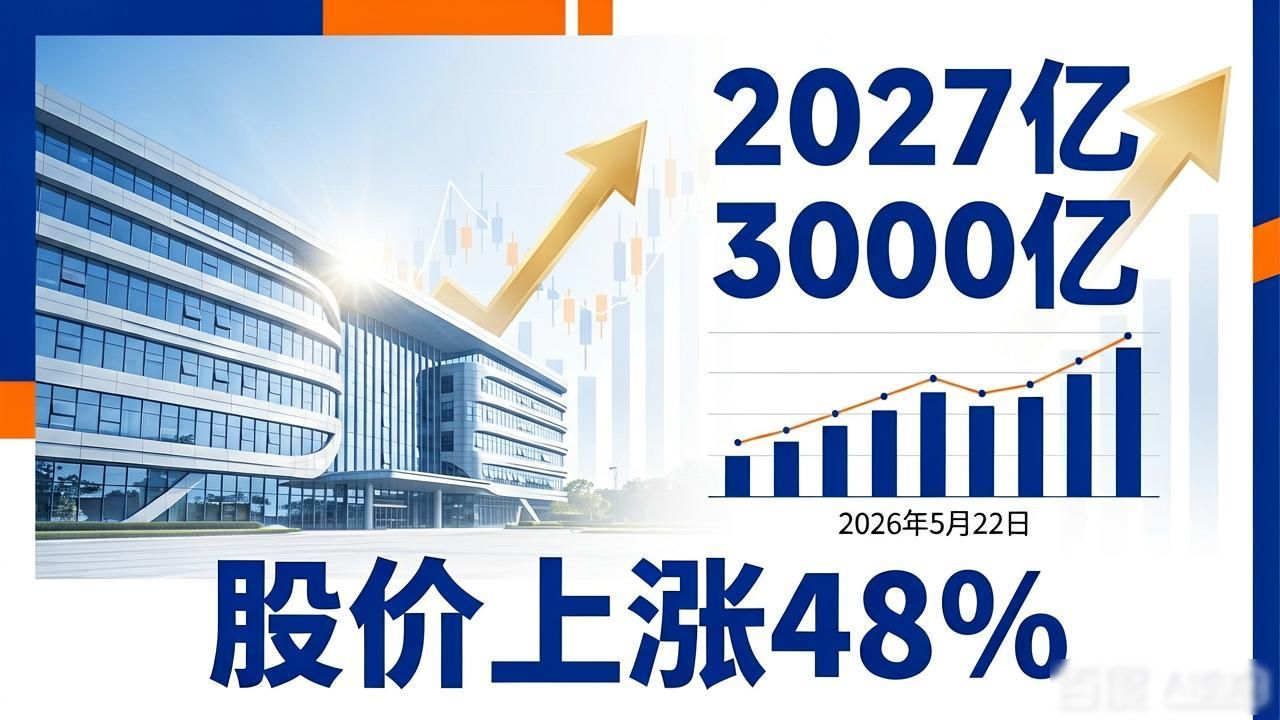
截止到二零二六年五月二十二日, 蓝思科技的总的市值大概是两千零二十七亿元。要去冲击并且稳住三千亿市值, 这表明股价要在现有的基础之上再往上涨大概百分之四十八。这得结合基本面跟市场情绪来做客观的分析。
短期面临的现实压力:
中长期具备的支撑逻辑:
简单总结讲, 蓝思科技有着极具想象力的业务爆发点, 还有清晰的转型路径, 具备冲击3000亿市值的中长期潜力。然而短期内, 因为一季度的业绩阵痛, 以及较高的估值水位, 直接跨越到3000亿面临较大挑战。未来大概率会经历一个“高位震荡, 用业绩消化估值”如此的过程, 等到下半年新业务全面放量,业绩确定性增强之后, 才更有底气向更高的市值台阶发起冲击。







