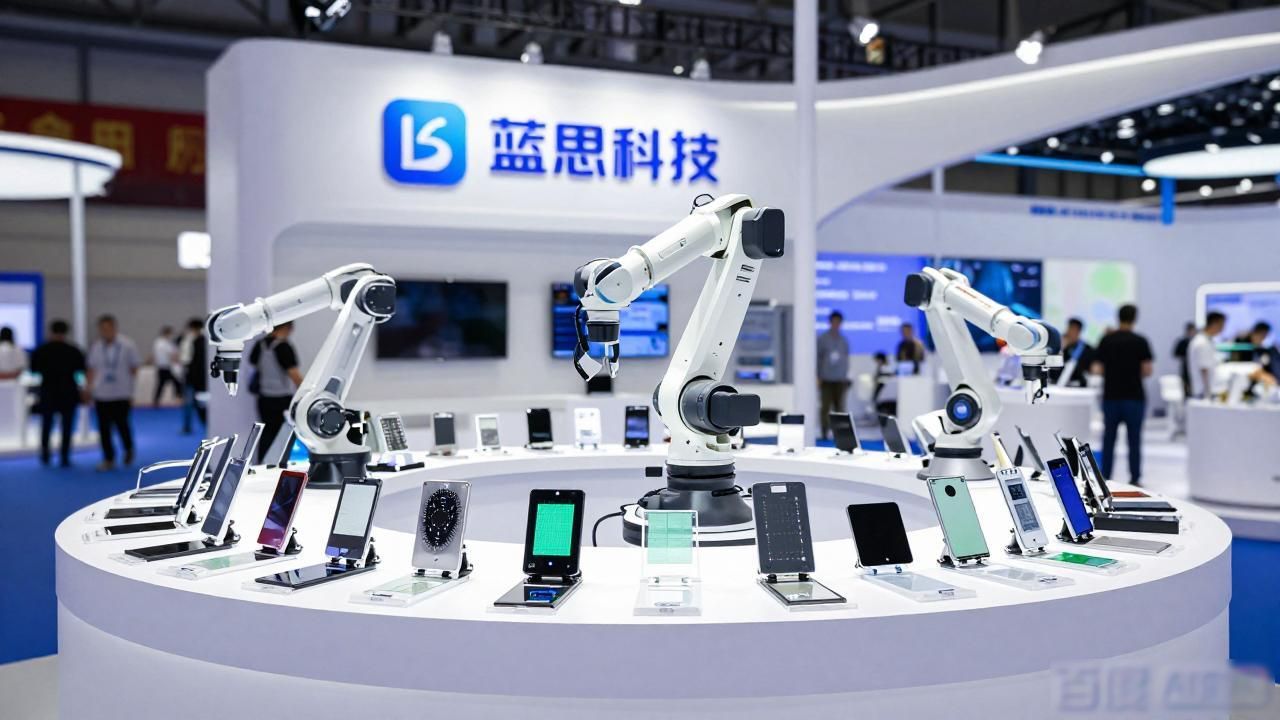
三家链博会上存在的咖啡店不算啥稀罕的, 然而要是告知你, 那台出餐仅仅只需两分钟的机械臂背后, 站立着的正是全球最大的手机玻璃生产商, 如此画面所形成的认知断裂瞬间就会被拉到满格状态。这便是现身于第四届链博会数智科技链展区的蓝思科技, 它展台当中的消费电子痕迹基本能够被忽略掉, 被替代成一排排的机器人硬件、商业航天部件以及半导体玻璃基板, 总共300多款AI硬件产品一同进行陈列。(请注意, 您提供的内容中的 “!(blockview://markdown-image-tos-cn-i-tt/59d265127ae1473583f8e29ff12d89f2)” 具体是什么性质尚不明确难以参与改写, 这里仅改动主体句子部分)在 2023 年的首届链博会上, 蓝思科技当时身为苹果展台的“配套商”, 然而三年过后, 它已然变成成为一个独立的链主叙事的主角。这种视觉方面的反转所透露出来的, 是这家被称作“果链龙头”的企业安身立命的资金, 实际上究竟是正从哪一条赛道流出。早年, 靠苹果手机玻璃盖板起家的蓝思科技, 收入高度绑定单一大客户, 展位迁移背后有着营收结构之变。2025年, 公司全年实现营收744.1亿元, 其中果链依旧是基本盘, 然而结构已悄然发生裂变。智能头显与智能穿戴类业务营收达到39.78亿元, 同比增长14.04%。人形机器人年出货约3000台, 四足机器狗超1万台, 整机组装规模稳居国内第一梯队。商业航天已实现卫星地面接收器结构件模组批量出货。这些数目在回应一个论断, 蓝思科技的规模还有怎样的增长空间呢。消费电子的上限明显可见, 然而AI硬件以及商业航天所呈现的, 是两条远未达到饱和状态的增长曲线。有数据表明, 在2025年公司收购持有英伟达RVL认证的元拾科技, 进而切入GB200/GB300供应链;到了2026年, 又借助收购同昇光电切入空芯光纤, 把触角延伸至数据中心万卡集群以及AI算力中心低时延通信。江南,这位蓝思科技中国区总裁, 在链博会现场, 说出了这样的情况, 即从“为苹果做什么”转变到“为全行业做什么”, 这是一种逻辑上的切换。蓝思科技目前所从事的之事, 并非是一个跨界的故事, 而是精密制造技术在新赛道能够进行可复制变现。其中技术复用, 乃是最节省成本的转型路径。当拆开蓝思科技的新业务轮廓后, 很容易察觉到一个共同特性: 展品的技术底层, 从来都没有脱离公司深耕30余年的材料加工以及精密制造闭环。商业航天柔性太阳翼运用的是0.3微米超薄玻璃基材, 它能够支持卷绕式发射, 其在轨寿命可以达到10年, 而这恰恰是消费电子超薄玻璃工艺在航天方面的一种应用。具身机器人的骨架、这具身机器人的结构件、还有这具身机器人的手模组, 原本就是源自蓝思于消费电子精密结构件领域所拥有的积累。惊叹号(blockview://markdown-image-tos-cn-i-tt/d5ec39a294554c6bafd8417da771260d)所关联的收购行为, 其指向并非是“另起炉灶”, 而是“可复用”这一方向。元拾科技为蓝思赋予了英伟达服务器机架方面的资质, 同昇光电完善了AI数据中心空芯光纤底层的能力, 每一回并购, 都在填补那同一张“精密结构制造 + 高端光电元器件”拼图的缺口。和本届链博会一同参与展览的英伟达, 以及英特尔。进而还有阿里 巴巴等那些 AI 企业相比, 蓝思的科技定位更倾向于“硬件方面全链条制造”。从核心零部件开始到功能模组, 再到整机组装之类的都是流程, 从而形成具备 垂直整合特性的制造能力。与此同时, 还和同行之间通过供应链环节形成互补关系。在“果链”标签不再用于定义天花板这件事上。链博会上有一个小场景是值得留意的。那就是蓝思科技不去苹果联合展台了, 而是在数智科技链专门设置了自主展区。环球网作出这样的评价, 这代表着中国本土供应链企业的典型成长路径, 即从那种属于“为苹果做什么”的配套角色, 转变成为“我能为全行业做什么”的链主叙事里。当下它的客户, 已经拓展到了像华为、小米、三星以及汽车厂商等这样的群体。新华网和新京报的观察得更加务实一些, 蓝思的转型并非是“从零跨界”, 而是技术复用路径的合理延伸。在如同银针一般细的镜腿螺丝和处于0.3微米的玻璃基材之间, 你能够发现它的本质从来都没有改变, 它是材料和精密制造的工厂, 只是如今在工厂里面同时运行着三套高增长产线。结论能够归纳成一句话, 即蓝思科技并非在“逃离苹果”, 而是借助30多年的制造根基, 去再度界定自身究竟是怎样的存在, 是在重新定义自己到底是谁。







